Von der Systemfehlr.de-Redaktion
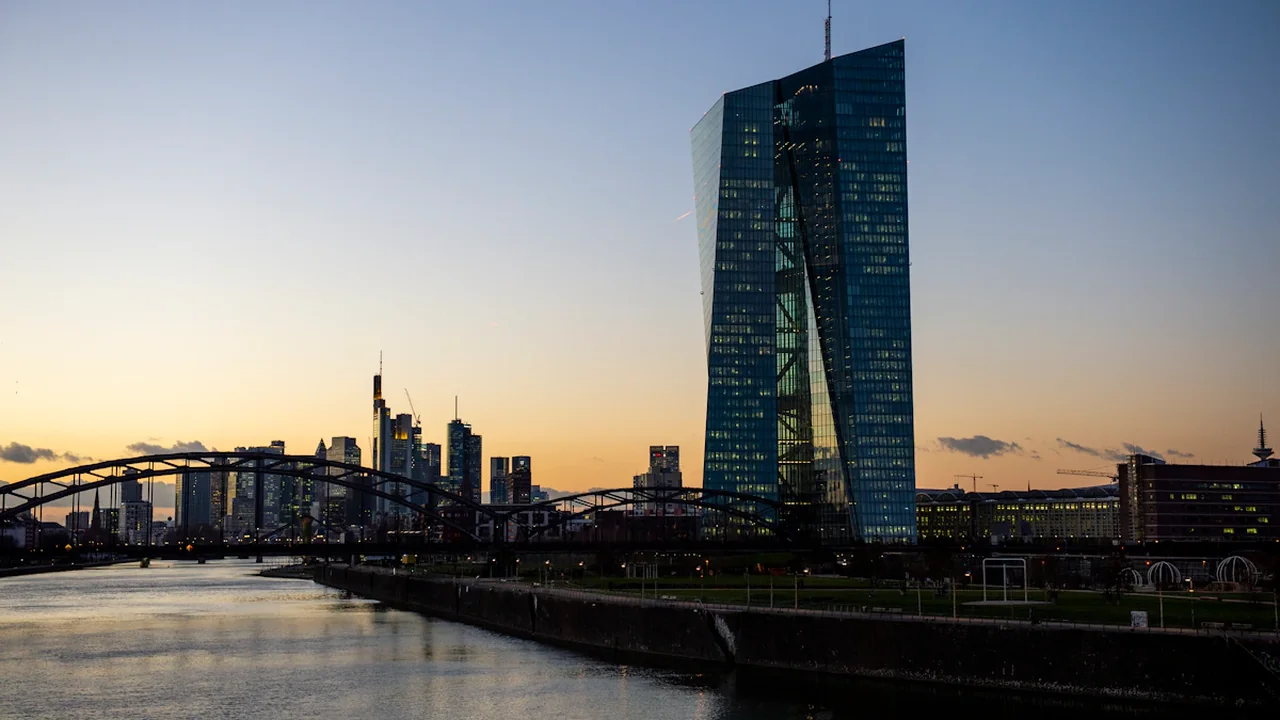
Die Europäische Zentralbank entscheidet am 10. September 2026 über ihre Geldpolitik im Euroraum. Für viele Haushalte in Deutschland ist vor allem eine Frage wichtig: Senkt der EZB-Rat den Zinssatz der Einlagefazilität gegenüber seinem unmittelbar vorherigen Beschluss? Die Antwort setzt den klaren Stichtag für diese Prognose und kann Erwartungen bei Tagesgeld, Baufinanzierungen und variabel verzinsten Krediten beeinflussen.
Der EZB-Kalender führt die geldpolitische Sitzung im September 2026. Den verbindlichen Beschluss veröffentlicht die Zentralbank anschließend in ihrem Pressebereich. Bis diese Mitteilung vorliegt, bleibt offen, ob die Einlagefazilität sinkt, unverändert bleibt oder steigt.
Auch lesen: EZB am 10. September 2026: Folgen für Kredite und Sparen
Die Entscheidung in Kurzform
- Frage: Senkt die EZB den Einlagenzins am 10. September 2026?
- Stichtag: 10. September 2026, nach Veröffentlichung des geldpolitischen Beschlusses.
- JA: Der neue Satz der Einlagefazilität liegt unter dem unmittelbar vorherigen Satz.
- NEIN: Der Satz bleibt gleich oder wird angehoben.
- Maßgeblich: Die offizielle Zinsmitteilung der Europäischen Zentralbank.
Warum der Einlagenzins für deutsche Haushalte wichtig ist
Die Einlagefazilität ist der Zinssatz, zu dem Banken überschüssige Gelder kurzfristig bei der EZB parken können. Er gehört zu den wichtigsten Leitzinsen im Euroraum. Veränderungen dieses Satzes prägen die Finanzierungskosten der Banken und damit häufig auch die Richtung vieler Spar- und Kreditangebote.
Das bedeutet jedoch nicht, dass eine einzelne Bank ihre Konditionen am selben Tag anpasst. Tagesgeldanbieter entscheiden selbst über ihre Zinsen. Bei Baufinanzierungen spielen neben den EZB-Leitzinsen auch Kapitalmarkterwartungen, Laufzeit, Eigenkapital und die persönliche Bonität eine große Rolle. Bei bestehenden variabel verzinsten Krediten kommt es zusätzlich auf die konkrete Vertragsklausel und den vereinbarten Referenzzins an.
Für Verbraucher ist die EZB-Entscheidung deshalb eher ein Signal als eine automatische Preisansage. Wer in den kommenden Monaten eine Finanzierung plant oder größere Rücklagen auf Tagesgeld hält, sollte den Beschluss trotzdem aufmerksam verfolgen.
Was die EZB am 10. September tatsächlich beschließt
Der EZB-Rat legt im Rahmen seiner Geldpolitik mehrere zentrale Zinssätze fest. Im Mittelpunkt dieser Prognose steht ausschließlich die Einlagefazilität. Nicht entscheidend ist, ob sich allgemein die Tonlage der Pressekonferenz verändert oder ob andere wirtschaftliche Daten positiv oder negativ ausfallen.
Die Europäische Zentralbank veröffentlicht ihre geldpolitischen Entscheidungen im Jahr 2026 in ihrem offiziellen Pressebereich. Dort wird der neue Satz genannt. Für den Vergleich zählt der letzte unmittelbar davor geltende Satz der Einlagefazilität.
| Vergleich am Sitzungstag | Ergebnis für die Prognose |
|---|---|
| Neuer Einlagenzins niedriger als vorher | JA |
| Neuer Einlagenzins unverändert | NEIN |
| Neuer Einlagenzins höher als vorher | NEIN |
Diese klare Abgrenzung verhindert Missverständnisse: Eine Lockerung in der Wortwahl genügt nicht. Ebenso führt die Erwartung sinkender Bauzinsen nicht zu einem JA, wenn die Einlagefazilität selbst unverändert bleibt.
Der Weg zu einem JA: Warum eine Senkung möglich wäre
Eine Zinssenkung wäre ein Hinweis darauf, dass der EZB-Rat die Geldpolitik weiter lockern möchte. Gründe können eine nachlassende Inflationsdynamik, schwächere Konjunkturaussichten oder eine veränderte Einschätzung der Preisrisiken sein. Die Entscheidung trifft der Rat aber nicht nach einem einzelnen Wert, sondern anhand eines Gesamtbilds für den Euroraum.
Für Sparer wäre ein niedrigerer Einlagenzins zunächst kein eindeutiger Vorteil. Banken könnten ihre Tagesgeld- und Festgeldzinsen mit Verzögerung senken. Für Menschen mit anstehender Finanzierung kann eine Lockerung dagegen die Erwartung begünstigen, dass Kreditangebote mittelfristig günstiger werden. Ob das geschieht, hängt weiter von Marktbedingungen und dem jeweiligen Angebot ab.
Baufinanzierungen reagieren nicht nur auf den EZB-Termin
Bei langfristigen Immobilienkrediten orientieren sich Banken stark an Renditen am Kapitalmarkt und an der erwarteten Zinsentwicklung. Deshalb können Bauzinsen bereits vor einer EZB-Entscheidung steigen oder fallen. Wer bald kaufen, bauen oder umschulden will, sollte nicht allein auf den Septembertermin warten, sondern mehrere Angebote vergleichen und Fristen im Blick behalten.
Eine mögliche Senkung kann das Umfeld verändern, ist aber keine Zusage für einen bestimmten Sollzins. Besonders bei knappen Budgets bleibt eine realistische Belastungsrechnung wichtiger als die Hoffnung auf eine schnelle Anpassung.
Der Weg zu einem NEIN: Unverändert zählt ebenfalls
Ein NEIN bedeutet nicht automatisch, dass die EZB eine spätere Senkung ausschließt. Es bedeutet nur, dass die Einlagefazilität am 10. September gegenüber dem vorherigen Beschluss nicht niedriger ist. Der Rat kann den Satz unverändert lassen, weil er weitere Inflations-, Lohn- oder Konjunkturdaten abwarten will.
Auch eine Anhebung würde zu NEIN führen. Dieses Szenario wäre ein stärkeres Signal dafür, dass die EZB Preisrisiken oder andere wirtschaftliche Entwicklungen anders bewertet als bei einer Fortsetzung des bisherigen Kurses.
Für Haushalte ist die Unterscheidung wichtig: Ein unveränderter EZB-Satz schließt fallende einzelne Bankkonditionen nicht vollständig aus. Umgekehrt garantiert eine Senkung keine unmittelbar besseren Kredit- oder Sparzinsen. Wettbewerb, Refinanzierung und Vertragsdetails bleiben entscheidend.
Worauf Sparer und Kreditnehmer bis September achten können
Wer Tagesgeld nutzt, kann die Konditionen der eigenen Bank mit anderen Angeboten vergleichen. Dabei zählen nicht nur der beworbene Zinssatz, sondern auch mögliche Höchstbeträge, Aktionszeiträume und die Dauer der Zinsgarantie. Ein hoher Neukundenzins kann nach wenigen Monaten deutlich sinken.
Bei Baufinanzierungen und Anschlussfinanzierungen lohnt sich ein früher Vergleich. Relevant sind unter anderem die Restschuld, der gewünschte Zeitraum der Zinsbindung, Sondertilgungsrechte und die Höhe des Eigenkapitals. Bei variablen Krediten sollte im Vertrag stehen, welcher Referenzzins maßgeblich ist und in welchem Rhythmus der Kreditgeber anpassen darf.
- Den aktuellen Vertragszins und mögliche Anpassungsklauseln prüfen.
- Bei einer Anschlussfinanzierung frühzeitig mehrere unverbindliche Angebote einholen.
- Tagesgeldangebote auf Laufzeit, Höchstbetrag und Bedingungen vergleichen.
- Die EZB-Mitteilung am 10. September direkt mit dem vorherigen Einlagenzins vergleichen.
Die öffentliche Entscheidung beendet die Unsicherheit
Bis zur Veröffentlichung des Beschlusses kann keine Richtung als feststehend gelten. Der Sitzungstermin ist dennoch konkret: Der EZB-Kalender nennt die geldpolitische Sitzung im September 2026, und die Zentralbank stellt ihre Beschlüsse im Pressebereich bereit.
Am 10. September genügt ein kurzer Zahlenvergleich: Liegt der neue Satz der Einlagefazilität unter dem vorherigen Satz, lautet das Ergebnis JA. Bei gleichem oder höherem Satz lautet es NEIN. Für Haushaltsentscheidungen folgt danach der wichtigere zweite Blick: Welche Bank passt welche Kondition zu welchem Zeitpunkt tatsächlich an?
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Entscheidungsgrundlage
Entscheidend ist der Vergleich des neuen EZB-Einlagenzinses mit dem unmittelbar vorherigen Satz.
- EZB-Sitzungskalender für September 2026 prüfen
- Offizielle geldpolitische Mitteilung der EZB öffnen
- Neuen Satz der Einlagefazilität mit dem vorherigen Satz vergleichen
- Quelle
- Europäische Zentralbank: Geldpolitische Beschlüsse 2026
- Umfang
- Deutschland
- Aktualisiert
- 2026-08-18 10:46
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.



Kommentare